Domain stiller-gesellschafter.de kaufen?
Wir ziehen mit dem Projekt
stiller-gesellschafter.de um.
Sind Sie am Kauf der Domain
stiller-gesellschafter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stiller-gesellschafter.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
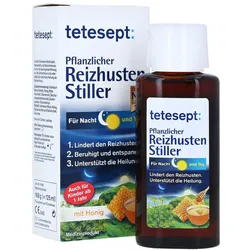
Tetesept Pflanzlicher Reizhusten Stiller Flü.z.e.Wirkstoffe / Inhaltsstoffe / ZutatenIsländisches Moos ExtraktBienenhonig Hilfstoff (+)Bitterfenchelöl Hilfstoff (+)Glucose Lösung Hilfstoff (+)6.8 g Glucose Hilfstoff (+)Kalium citrat Hilfstoff (+)Saccharose acetat isobutyrat Hilfstoff (+)Sternanisöl Hilfstoff (+)Zuckercouleur Hilfstoff (+)Kalium sorbat Hilfstoff (+) Tetesept Pflanzlicher Reizhusten Stiller Flü.z.e. können in Ihrer Versandapotheke www.juvalis.de erworben werden.5,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tetesept Pflanzlicher Reizhusten Stiller 168 GProdukteigenschaften: tetesept Pflanzlicher Reizhusten Stiller Zusammensetzung: Isländisch Moos Extrakt (enthält Glycerin), Honig, Bitter Fenchelöl, Sternanisöl, Zuckercouleur, Glucosesirup, Saccharoseacetatisobutyrat (enthält Triglyceride), Kaliumcitrat, Kaliumsorbat, Wasser. Enthält: Isländisch Moos, Honig, Kaliumsorbat und Kaliumcitrat, Glucose. Darreichungsform und Inhalt: 168 g Flüssigkeit zum Einnehmen. (168 g = 125 ml) Zweckbestimmung: Lindert trockenen Reizhusten, Heiserkeit und Halsschmerzen durch die beruhigende Wirkung auf die Schleimhaut und unterstützt die natürliche Heilung der Schleimhaut. Hinweis für Diabetiker: 10 ml tetesept Pflanzlicher Reizhusten Stiller enthalten 6,8 g Glucose und 1,3 g einer Mischung aus Glucose und Fructose. Wenn Sie eine Diabetes-Diät einhalten, sollten Sie dies berücksichtigen. Gegenanzeigen: tetesept Pflanzlicher Reizhusten Stiller darf nicht verwendet werden: bei Kindern unter einem Jahr. wenn Sie überempfindlich gegenüber Honig, Isländisch Moos, Kaliumsorbat, Kaliumcitrat, Glucose oder einen der sonstigen Bestandteile von tetesept Pflanzlicher Reizhusten Stiller sind. Bei Anzeichen von Überempfindlichkeitsreaktionen sollte die weitere Einnahme von tetesept Pflanzlicher Reizhusten Stiller beendet und ein Arzt aufgesucht werden. Wechselwirkungen: tetesept Pflanzlicher Reizhusten Stiller sollte nicht gleichzeitig mit anderen in der Mundhöhle anzuwendenden Produkten (Kaugummi, Lutschtabletten, Gurgellösung) oder Produkten des täglichen Bedarfs (Lebensmitteln, Getränken, Zahnputzmitteln) eingenommen werden. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von tetesept Pflanzlicher Reizhusten Stiller während der Schwangerschaft und Stillzeit vor. In der Schwangerschaft und Stillzeit sollte tetesept Pflanzlicher Reizhusten Stiller nur nach Rücksprache mit dem Arzt eingenommen werden. Dosierungsanleitung, Art und Dauer der Anwendung: tetesept Pflanzlicher Reizhusten Stiller zur optimalen Benetzung der Mund-und Rachenschleimhaut ca. 30 Sekunden im Mund zergehen lassen und anschließend schlucken. Für Erwachsene und Kinder ab 1 Jahr: Erwachsene nehmen 3-mal täglich 10 ml, Jugendliche zwischen 15 und 18 Jahren nehmen bis zu 5-mal täglich 5 ml, Jugendliche zwischen 11 und 14 Jahren nehmen bis zu 3-mal täglich 5 ml, Kinder zwischen 4 und 10 Jahren nehmen bis zu 2-mal täglich 5 ml und Kinder zwischen 1 und 3 Jahren nehmen 1-mal täglich 5 ml. Entsprechend der Schwere der Symptome und Ursachen der Beschwerden kann die Dosierung vom behandelnden Arzt angepasst werden. Die Verwendung des beigefügten Messbechers wird empfohlen. Vor Gebrauch gut schütteln! Wenn nach 14 Tagen keine Besserung der Beschwerden eingetreten ist, sollten Sie Ihren Arzt oder Apotheker fragen. Warnhinweise und Vorsichtsmaßnahmen für die Anwendung: Honig ist eine Mischung aus Glucose und Fructose. Bitte nehmen Sie tetesept Pflanzlicher Reizhusten Stiller erst nach Rücksprache mit Ihrem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. Bei Auftreten von Dyspnoe, Fieber oder eitrigen Auswurf während der Einnahme des tetesept Pflanzlichen Reizhusten Stiller oder bei langanhaltendem Husten oder Rachenbeschwerden, sollte ein Arzt oder Apotheker befragt werden. Die Aufnahme von anderen, gleichzeitig eingenommenen Arzneimitteln kann verzögert werden. Als Vorsichtsmaßnahme sollte tetesept Pflanzlicher Reizhusten Stiller nicht innerhalb der ersten 30 bis 60 Minuten vor oder nach der Einnahme von anderen Arzneimitteln eingenommen werden. Hinweise zur Anwendung und Aufbewahrung: Nicht über 25°C lagern. Trocken und für Kinder unzugänglich aufbewahren. tetesept Pflanzlicher Reizhusten Stiller ist nach Anbruch des Behältnisses 6 Monate haltbar. tetesept Pflanzlicher Reizhusten Stiller darf nach Ablauf des auf dem Behältnis und der äußeren Umhüllung angegebenen Verfalldatums nicht mehr verwendet werden. Quelle: Angaben der Packungsbeilage Stand: 05/20224,76 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
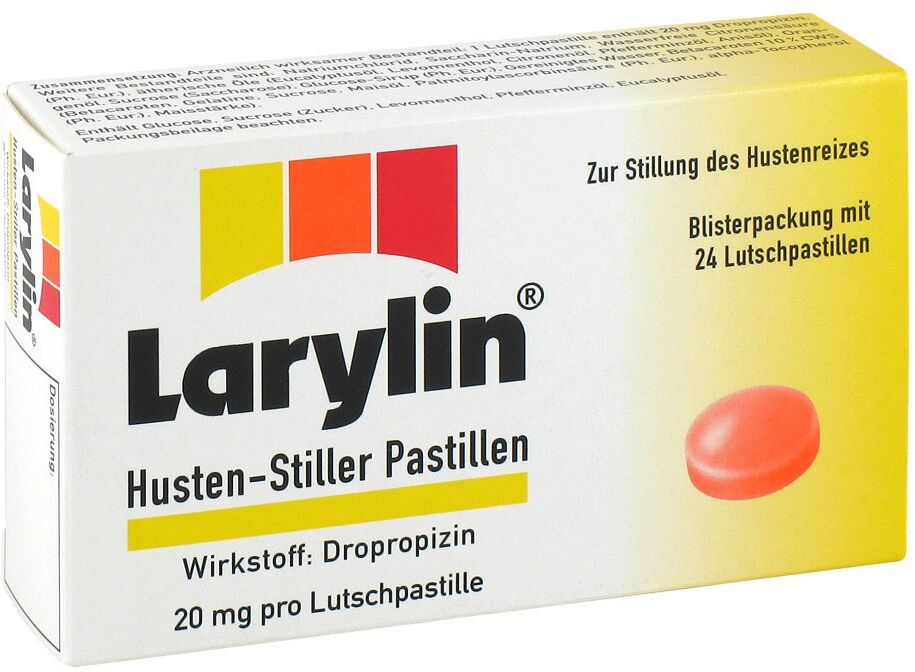
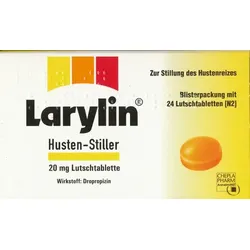
Larylin Husten-StillerAnwendungsgebiet von Larylin Husten-StillerDas Präparat besteht aus hustenreizstillenden Lutschpastillen (Antitussivum).Es wird angewendet bei:Reiz- und Krampfhusten (trockener, unproduktiver Husten) Irritationen und Reizungen der oberen Atemwege.Wirkstoffe / Inhaltsstoffe / Zutaten20 mg Dropropizinalpha-Tocopherol Hilfstoff (+)Anisöl Hilfstoff (+)Betacaroten Hilfstoff (+)Citronenöl Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Eucalyptusöl Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.13 g Glucose Hilfstoff (+)Levomenthol Hilfstoff (+)Maiskeimöl Hilfstoff (+)Maisstärke Hilfstoff (+)Natrium chlorid Hilfstoff (+)Palmitoyl ascorbinsäure Hilfstoff (+)Pfefferminzöl Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)1.41 g Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Apfelsinenschalenöl Hilfstoff (+)GegenanzeigenDie Hustenpastillen dürfen nicht eingenommen werden:wenn Sie allergisch gegenüber Dropropizin oder einem der sonstigen Bestandteile sind,von Patienten mit schweren Herz- und Kreislaufbeschwerden,von Patienten mit eingeschränkter Leber- oder Nierenfunktion,von Kindern unter 12 Jahren,wenn Sie schwanger sind oder stillen,wenn Sie überempfindlich (allergisch) gegenüber ätherischen Ölen (Eucalyptusöl, Levomenthol, Citronenöl, Pfefferminzöl, Anisöl) oder einem der sonstigen Bestandteile des Präparates sind,wegen des Gehalts an Levomenthol, Eucalyptusöl und Pfefferminzöl von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen.DosierungNehmen Sie das Präparat immer genau wie beschrieben ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Falls vom Arzt nicht anders verordnet, ist die empfohlene Dosis:Erwachsene und Jugendliche ab 12 Jahren nehmen bis zu 3-mal täglich 1 - 2 Lutschpastillen (20 - 40 mg Dropropizin). Die tägliche Dosis darf 5 Lutschpastillen (100 mg Dropropizin) nicht übersc8,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tetesept Pflanzlicher Reizhusten Stiller Flü.z.e.Wirkstoffe / Inhaltsstoffe / ZutatenIsländisches Moos ExtraktBienenhonig Hilfstoff (+)Bitterfenchelöl Hilfstoff (+)Glucose Lösung Hilfstoff (+)6.8 g Glucose Hilfstoff (+)Kalium citrat Hilfstoff (+)Saccharose acetat isobutyrat Hilfstoff (+)Sternanisöl Hilfstoff (+)Zuckercouleur Hilfstoff (+)Kalium sorbat Hilfstoff (+) Tetesept Pflanzlicher Reizhusten Stiller Flü.z.e. können in Ihrer Versandapotheke www.juvalis.de erworben werden.5,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Tetesept Pflanzlicher Reizhusten Stiller 168 GProdukteigenschaften: tetesept Pflanzlicher Reizhusten Stiller Zusammensetzung: Isländisch Moos Extrakt (enthält Glycerin), Honig, Bitter Fenchelöl, Sternanisöl, Zuckercouleur, Glucosesirup, Saccharoseacetatisobutyrat (enthält Triglyceride), Kaliumcitrat, Kaliumsorbat, Wasser. Enthält: Isländisch Moos, Honig, Kaliumsorbat und Kaliumcitrat, Glucose. Darreichungsform und Inhalt: 168 g Flüssigkeit zum Einnehmen. (168 g = 125 ml) Zweckbestimmung: Lindert trockenen Reizhusten, Heiserkeit und Halsschmerzen durch die beruhigende Wirkung auf die Schleimhaut und unterstützt die natürliche Heilung der Schleimhaut. Hinweis für Diabetiker: 10 ml tetesept Pflanzlicher Reizhusten Stiller enthalten 6,8 g Glucose und 1,3 g einer Mischung aus Glucose und Fructose. Wenn Sie eine Diabetes-Diät einhalten, sollten Sie dies berücksichtigen. Gegenanzeigen: tetesept Pflanzlicher Reizhusten Stiller darf nicht verwendet werden: bei Kindern unter einem Jahr. wenn Sie überempfindlich gegenüber Honig, Isländisch Moos, Kaliumsorbat, Kaliumcitrat, Glucose oder einen der sonstigen Bestandteile von tetesept Pflanzlicher Reizhusten Stiller sind. Bei Anzeichen von Überempfindlichkeitsreaktionen sollte die weitere Einnahme von tetesept Pflanzlicher Reizhusten Stiller beendet und ein Arzt aufgesucht werden. Wechselwirkungen: tetesept Pflanzlicher Reizhusten Stiller sollte nicht gleichzeitig mit anderen in der Mundhöhle anzuwendenden Produkten (Kaugummi, Lutschtabletten, Gurgellösung) oder Produkten des täglichen Bedarfs (Lebensmitteln, Getränken, Zahnputzmitteln) eingenommen werden. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von tetesept Pflanzlicher Reizhusten Stiller während der Schwangerschaft und Stillzeit vor. In der Schwangerschaft und Stillzeit sollte tetesept Pflanzlicher Reizhusten Stiller nur nach Rücksprache mit dem Arzt eingenommen werden. Dosierungsanleitung, Art und Dauer der Anwendung: tetesept Pflanzlicher Reizhusten Stiller zur optimalen Benetzung der Mund-und Rachenschleimhaut ca. 30 Sekunden im Mund zergehen lassen und anschließend schlucken. Für Erwachsene und Kinder ab 1 Jahr: Erwachsene nehmen 3-mal täglich 10 ml, Jugendliche zwischen 15 und 18 Jahren nehmen bis zu 5-mal täglich 5 ml, Jugendliche zwischen 11 und 14 Jahren nehmen bis zu 3-mal täglich 5 ml, Kinder zwischen 4 und 10 Jahren nehmen bis zu 2-mal täglich 5 ml und Kinder zwischen 1 und 3 Jahren nehmen 1-mal täglich 5 ml. Entsprechend der Schwere der Symptome und Ursachen der Beschwerden kann die Dosierung vom behandelnden Arzt angepasst werden. Die Verwendung des beigefügten Messbechers wird empfohlen. Vor Gebrauch gut schütteln! Wenn nach 14 Tagen keine Besserung der Beschwerden eingetreten ist, sollten Sie Ihren Arzt oder Apotheker fragen. Warnhinweise und Vorsichtsmaßnahmen für die Anwendung: Honig ist eine Mischung aus Glucose und Fructose. Bitte nehmen Sie tetesept Pflanzlicher Reizhusten Stiller erst nach Rücksprache mit Ihrem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. Bei Auftreten von Dyspnoe, Fieber oder eitrigen Auswurf während der Einnahme des tetesept Pflanzlichen Reizhusten Stiller oder bei langanhaltendem Husten oder Rachenbeschwerden, sollte ein Arzt oder Apotheker befragt werden. Die Aufnahme von anderen, gleichzeitig eingenommenen Arzneimitteln kann verzögert werden. Als Vorsichtsmaßnahme sollte tetesept Pflanzlicher Reizhusten Stiller nicht innerhalb der ersten 30 bis 60 Minuten vor oder nach der Einnahme von anderen Arzneimitteln eingenommen werden. Hinweise zur Anwendung und Aufbewahrung: Nicht über 25°C lagern. Trocken und für Kinder unzugänglich aufbewahren. tetesept Pflanzlicher Reizhusten Stiller ist nach Anbruch des Behältnisses 6 Monate haltbar. tetesept Pflanzlicher Reizhusten Stiller darf nach Ablauf des auf dem Behältnis und der äußeren Umhüllung angegebenen Verfalldatums nicht mehr verwendet werden. Quelle: Angaben der Packungsbeilage Stand: 05/20224,76 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
LARYLIN Husten-Stiller Lutschpastillen 24 StLarylin Hustenstiller Pastillen Wirkstoff: Dropropizin Anwendung: Bei Reiz- und Krampfhusten, Irritationen und Reizungen der oberen Atemwege. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihren Arzt oder Apotheker. Wirkstoff: Dropropizin7,64 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.